

Nowe inwestycje w Olsztynie mogą zyskać trzyletnią ulgę podatkową


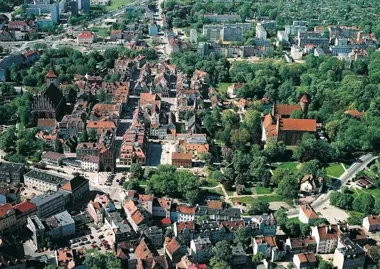
FOT. Urząd Miasta Olsztyna
Przedsiębiorcy planujący budowę nowych obiektów w Olsztynie mogą wkrótce dostać wyraźną ulgę na starcie działalności. Projekt uchwały przewiduje zwolnienie z podatku od nieruchomości przez maksymalnie trzy kolejne lata. Nie obejmie ono jednak każdego rodzaju biznesu, a ostateczne słowo będzie należało do Rady Miasta Olsztyna.
- Ulga obejmie nowe budynki, ale nie każdy biznes
- Początek zwolnienia zależy od terminu zakończenia budowy
- Pomoc de minimis ograniczy wysokość wsparcia
Ulga obejmie nowe budynki, ale nie każdy biznes
Planowane zwolnienie ma dotyczyć nowych budynków lub ich części przeznaczonych na działalność gospodarczą. Nie będzie związane z samym prowadzeniem firmy, lecz z realizacją konkretnej inwestycji budowlanej.
Z rozwiązania będą mogli potencjalnie skorzystać przedsiębiorcy z wielu branż. Wśród nich wymieniono firmy produkcyjne, przemysłowe, transportowe, logistyczne, magazynowe, informatyczne i teleinformatyczne. Lista obejmuje także usługi, gastronomię, edukację, ochronę zdrowia, sport, rekreację, recykling, gospodarkę odpadami oraz nowe technologie.
Projekt przewiduje jednak kilka istotnych wyłączeń. Zwolnienie nie obejmie:
- budynków mieszkalnych ani ich części zajętych na działalność gospodarczą,
- obiektów wykorzystywanych w działalności hotelarskiej,
- budynków przeznaczonych na handel detaliczny lub hurtowy,
- nieruchomości należących do Skarbu Państwa lub jednostek samorządu terytorialnego.
Oznacza to, że przed rozpoczęciem inwestycji przedsiębiorca będzie musiał sprawdzić nie tylko jej termin, lecz także przeznaczenie obiektu i status właściciela nieruchomości.
Początek zwolnienia zależy od terminu zakończenia budowy
Zgodnie z projektem uchwały preferencja ma objąć budynki, których budowa zakończy się po 1 stycznia 2027 roku. Zwolnienie będzie mogło rozpocząć się 1 stycznia roku następującego po zakończeniu budowy i potrwać maksymalnie trzy lata.
Przykładowo, obiekt oddany do użytkowania w 2027 roku mógłby zostać objęty ulgą od początku 2028 roku do końca 2030 roku. Takie rozwiązanie ma ograniczyć obciążenia w pierwszym okresie funkcjonowania nowej hali, magazynu, zakładu lub obiektu usługowego.
Dla inwestora oznacza to konieczność dokładnego pilnowania daty zakończenia budowy. To od niej, a nie od momentu rozpoczęcia prac, ma zależeć początek okresu zwolnienia.
Pomoc de minimis ograniczy wysokość wsparcia
Ulga będzie udzielana jako pomoc de minimis. Przedsiębiorca nie skorzysta więc z niej niezależnie od innych form takiego wsparcia otrzymanych wcześniej. Łączna wartość pomocy de minimis dla jednego przedsiębiorstwa nie może przekroczyć 300 tys. euro w ciągu trzech lat.
Przy składaniu dokumentów firma będzie musiała przedstawić informacje o wcześniej otrzymanej pomocy i potwierdzić spełnienie wymagań wynikających z przepisów. Limit może mieć znaczenie zwłaszcza dla przedsiębiorstw, które korzystały już z publicznego wsparcia przy innych projektach.
Projekt uchwały trafił do Prezesa Urzędu Ochrony Konkurencji i Konsumentów. UOKiK nie zgłosił zastrzeżeń dotyczących przejrzystości zasad udzielania pomocy. Możliwość przyznawania ulgi ma obowiązywać do 30 czerwca 2031 roku.
Ostateczna decyzja należy do Rady Miasta Olsztyna. Radni zajmą się projektem podczas najbliższej sesji. W założeniu niższe koszty na początku działalności mają ułatwić powstawanie nowych zakładów, centrów logistycznych i obiektów usługowych, a w dalszej perspektywie zwiększyć liczbę miejsc pracy oraz dochody miasta.
na podstawie: UM Olsztyn.
Ilustracja wykorzystana w artykule została pobrana z zewnętrznego źródła (Urząd Miasta Olsztyna). W przypadku zastrzeżeń dotyczących praw do zdjęcia prosimy o kontakt.

Ostatnie Artykuły
Metalowe ślady powojennej odbudowy. Spacer po Starym Mieście w Olsztynie
Nowe inwestycje w Olsztynie mogą zyskać trzyletnią ulgę podatkową
Nowi funkcjonariusze Straży Granicznej złożyli ślubowanie w Kętrzynie
Rowerowa sztafeta Straży Granicznej dotarła do Kętrzyna. Wojewoda ruszył na metę
70. urodziny profesora w Olsztynie. Cztery dekady dla kryminologii
Zarzuty po dotacjach dla organizacji. Chodzi o 3,7 mln zł
Cztery kilometry nowej drogi. Trasa Koszelewy–Tuczki została oddana do użytku
Nowa strażnica w Giżycku ma skrócić wyjazdy do akcji. Finał w 2029 roku
Cztery miejsca, jeden cel. Strażacy pokażą, jak reagować na alarm
Deepfake policjanta i 50 tysięcy złotych. Policjanci z Biskupca zablokowali przelew
Prawie 3150 kontroli pod Olsztynem. Dwóch kierowców z alkoholem
Szlak Świętej Warmii dostanie nowe oznakowanie i 270 tys. zł wsparcia
Powiat Olsztyński ma plan na drogi. Potrzeba 10 miliardów złotych
Trzy miliony złotych na 54 mieszkania. Ograniczono wykupy
Przydatne dane teleadresowe
- Nadleśnictwo Olsztyn - kontakt, drewno opałowe, zezwolenia i edukacja leśna
- Zarząd Dróg, Zieleni i Transportu w Olsztynie - kontakt, godziny, bilety
- Warmińsko-Mazurskie Centrum Chorób Płuc w Olsztynie - kontakt, oddziały, rejestracja
- Wojewódzki Specjalistyczny Szpital Dziecięcy w Olsztynie - kontakt, oddziały, rejestracja
- Wojewódzki Zespół Lecznictwa Psychiatrycznego w Olsztynie - kontakt, oddziały, rejestracja
- Parafia św. Anny w Olsztynie - kontakt, kancelaria, msze